Jeśli zarządzasz dużym przedsiębiorstwem ten artykuł jest dla Ciebie.
Europa wchodzi w sezon grzewczy 2026/2027 w sytuacji, która jeszcze kilka miesięcy temu wydawała się mało prawdopodobna. Gaz ponownie stał się jednym z głównych źródeł ryzyka dla europejskiej gospodarki, geopolityka wróciła na rynek energii z pełną siłą, a magazyny gazu są wypełnione znacznie słabiej niż przed poprzednimi zimami.
Większość uczestników rynku czeka z decyzjami zakupowymi, tak jakby najbardziej prawdopodobnym scenariuszem na najbliższe miesiące było rychłe zakończenie konfliktu na Bliskim Wschodzie i uspokojenie sytuacji na rynku. Co jeśli jednak ten scenariusz z każdym dniem staje się mniej prawdopodobny. Naszym oczom coraz wyraźniej ukazuje się sytuacja podobna do roku 2022.
Nie oznacza to, że powtórka kryzysu z 2022 r. jest przesądzona. Europa jest dzisiaj lepiej przygotowana: ma większe możliwości importu LNG, bardziej zdywersyfikowane dostawy, niższe zapotrzebowanie na gaz i znacznie więcej odnawialnych źródeł energii. Jednakże podobieństw jest bardzo wiele, a wszystkie czynniki wzrostu występują ze zdwojoną siłą.
Kilka czynników ryzyka zaczyna jednak występować jednocześnie. Gaz jest drogi, europejskie magazyny są relatywnie słabo napełnione, konflikt na Bliskim Wschodzie zwiększył ryzyko dla światowego handlu LNG i ropą, a system elektroenergetyczny musi równocześnie radzić sobie z rosnącym udziałem źródeł zależnych od pogody oraz niedostatecznie szybko rozwijającymi się sieciami.
Do tego należy dodać kryzys finansów publicznych w wielu krajach, który za chwilę może zostać zmonetyzowany skutkując wysoką inflacją. Przypomnijmy, że inflacja w 2022 w Polsce przebiła 18,00%. Dlatego nadchodząca zima może być dla europejskiej energetyki jednym z najważniejszych testów od czasu kryzysu 2022 r.
GAZ
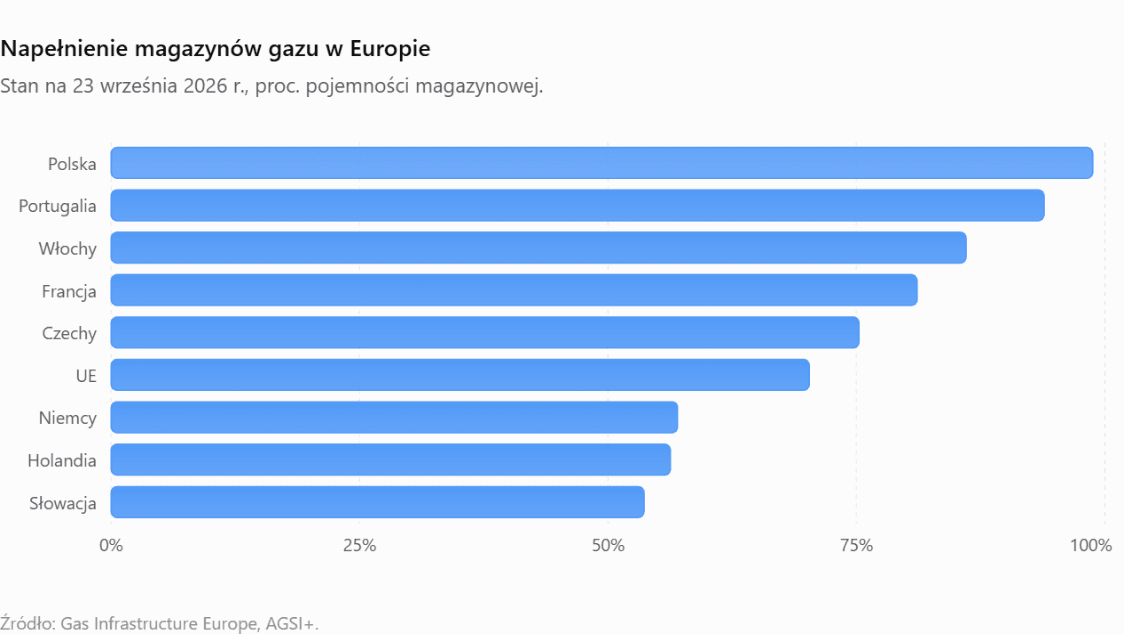
Najbardziej oczywistym źródłem ryzyka jest gaz ziemny. Według Gas Infrastructure Europe 23 września magazyny gazu w Unii Europejskiej były wypełnione w około 70,2%, a zgromadzone zapasy wynosiły około 795 TWh. I są na najniższych poziomach od lat. Oznacza to, że są już zapełniane po wysokich cenach. Trudno zatem wyobrazić sobie, żeby firmy chętnie odsprzedawały go ze stratą.
GEOPOLITYKA
Drugim elementem układanki jest Bliski Wschód. Kryzys wokół Cieśniny Ormuz pokazał, że europejska energetyka, ograniczając zależność od rosyjskich rurociągów, nie wyeliminowała ryzyka geopolitycznego. W pewnym stopniu zmieniła jedynie jego charakter. LNG zwiększyło elastyczność systemu, ale jednocześnie mocniej powiązało Europę ze światowym rynkiem gazu.
Komisja Europejska informowała we wrześniu, że sytuacja na Bliskim Wschodzie pozostaje niestabilna, a produkcja LNG w Katarze nadal była wstrzymana. Katar jest jednym z największych eksporterów LNG na świecie, dlatego problemy z jego produkcją wpływają nie tylko na jego bezpośrednich odbiorców, ale na cały światowy rynek.
Tym czasem sytuacja na Bliskim Wschodzie nie uspokaja się, lecz zaognia. Po pierwsze, rzadko w dyskusji o Persji wskazuje się na fakt olbrzymiej autonomii i niezależności poszczególnych prowincji w zakresie obrony i eskalacji, która w całości pozostaje w rękach Korpusu Strażników Rewolucji Islamskiej. Nie podlega on bezpośrednio rządowi w Teheranie i wg niektórych źródeł może nieustannie eskalować konflikt, aż do pełnego wycofania się Amerykanów z regionu. Po drugie przejęcie Huti (Ansar Allah) dokonali w ostatnich tygodniach bardzo dużych zdobyczy terytorialnych w Jemenie, przede wszystkim na wybrzeżu Morza Czerwonego. Najważniejsza ofensywa miała miejsce 9–15 września 2026 r.
Najważniejsze zdobycze to:
- Mokha (Mocha) – strategiczne miasto i port nad Morzem Czerwonym, zajęte 10 września. To bardzo istotny punkt ze względu na bliskość Bab al-Mandab.
- Dhubab oraz kolejne obszary wybrzeża – w efekcie ofensywy Huti przejęli praktycznie całe jemeńskie wybrzeże Morza Czerwonego. Sami twierdzą, że zdobyli sześć dystryktów o łącznej powierzchni ok. 5 400 km².
- wyspę Perim (Mayyun) – to prawdopodobnie najważniejsza zdobycz. Wyspa znajduje się bezpośrednio w cieśninie Bab al-Mandab i rozdziela ją na dwa kanały żeglugowe.
- Zuqar oraz Greater i Lesser Hanish – kolejne strategiczne wyspy na Morzu Czerwonym. Po ich zajęciu Huti znacznie zwiększyli możliwość oddziaływania na żeglugę w południowej części Morza Czerwonego
Podsumowując, mieliśmy jeden konflikt, a teraz mamy dwa. Prezydent USA dwukrotnie odmówił Królowi Arabii Saudyjskiej pomocy militarnej w tym zakresie. Nie wiemy zatem, kiedy konflikt ten może się zakończyć.
ENERGIA
Trzecim kryzysem może być kryzys sieci. Jest jeszcze jeden element, o którym mówi się zdecydowanie mniej niż o cenach gazu czy uprawnieniach CO₂. Sieci elektroenergetyczne. Europa buduje źródła energii szybciej, niż rozbudowuje infrastrukturę potrzebną do przesyłania produkowanej przez nie energii.
Komisja Europejska wskazuje, że około 40% europejskich sieci dystrybucyjnych ma ponad 40 lat, a potrzebne inwestycje w europejską infrastrukturę elektroenergetyczną do 2030 r. szacowane są na około 584 mld euro.
Polska jest bardzo dobrym przykładem tego problemu. Według Komisji Europejskiej w samym 2025 r. odmówiono w Polsce przyłączenia projektów OZE o łącznej mocy około 42 GW. To więcej niż łączna moc odnawialnych źródeł już zainstalowanych w kraju. Możemy więc znaleźć się w paradoksalnej sytuacji. Z jednej strony będziemy potrzebowali ogromnych ilości nowej, taniej energii elektrycznej. Z drugiej – projekty zdolne ją produkować nie będą mogły zostać przyłączone.
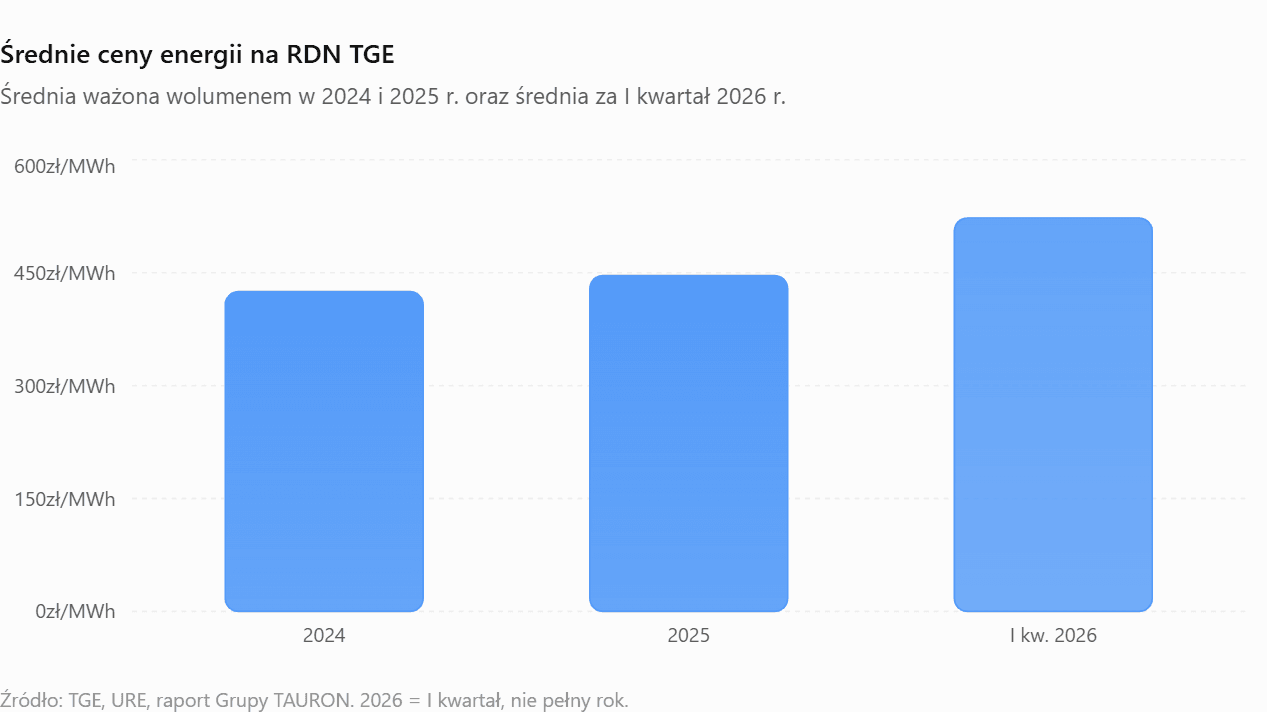
Mimo znacznego wzrostu źródeł OZE, ceny RDN – wbrew prognozom – nie spadają, lecz rosną. Przedstawiony poniżej wykres ukazuje te tendencję, a nie obejmuje jeszcze właśnie zakończonego II kw. 2026, który pod tym względem był największym szokiem cenowym (Patrz wykres poniżej). Nie dość, że ceny zaczęły drastycznie rosnąć ze względu na zasady merid order. Włączanie nieefektywnych drogich (węglowych i gazowych) źródeł zaraz po wygasaniu źródeł słonecznych. To jeszcze tradycyjne bloki miały olbrzymie przestoje związane z niskim poziomem wód i suszą. Gdy do tego dołożył się kryzys atomowy we Francji ceny we wrześniu oszalały notując niespotykane dotąd poziomy. System jest zatem mocno niestabilny i bardzo podatny na zakłócenia.
PRZEMYSŁ
Według IEA w 2025 r. ceny energii elektrycznej dla europejskiego przemysłu energochłonnego były przeciętnie ponad dwukrotnie wyższe niż w Stanach Zjednoczonych i niemal 50% wyższe niż w Chinach. To oznacza, że kolejny skok cen energii nie jest wyłącznie problemem energetycznym.
Jest problemem konkurencyjności europejskiej gospodarki. Huty, zakłady chemiczne, producenci nawozów, cementownie, papiernie, huty szkła i inne przedsiębiorstwa energochłonne konkurują na globalnym rynku. Jeżeli koszt energii w Europie pozostaje trwale wyższy niż w USA czy Azji, część produkcji może zostać ograniczona albo przeniesiona poza UE.
W tym zakresie rynek mocno liczył na rewizję ETS stąd ceny zarówno paliwa gazowego, jak i energii nie podlegały dużym wahaniom do połowy lipca, kiedy to okazało się, że zmiany będą płytkie i powierzchowne. A do tego warunkowe, w zakresie wielu podmiotów.
ZADŁUŻENIE
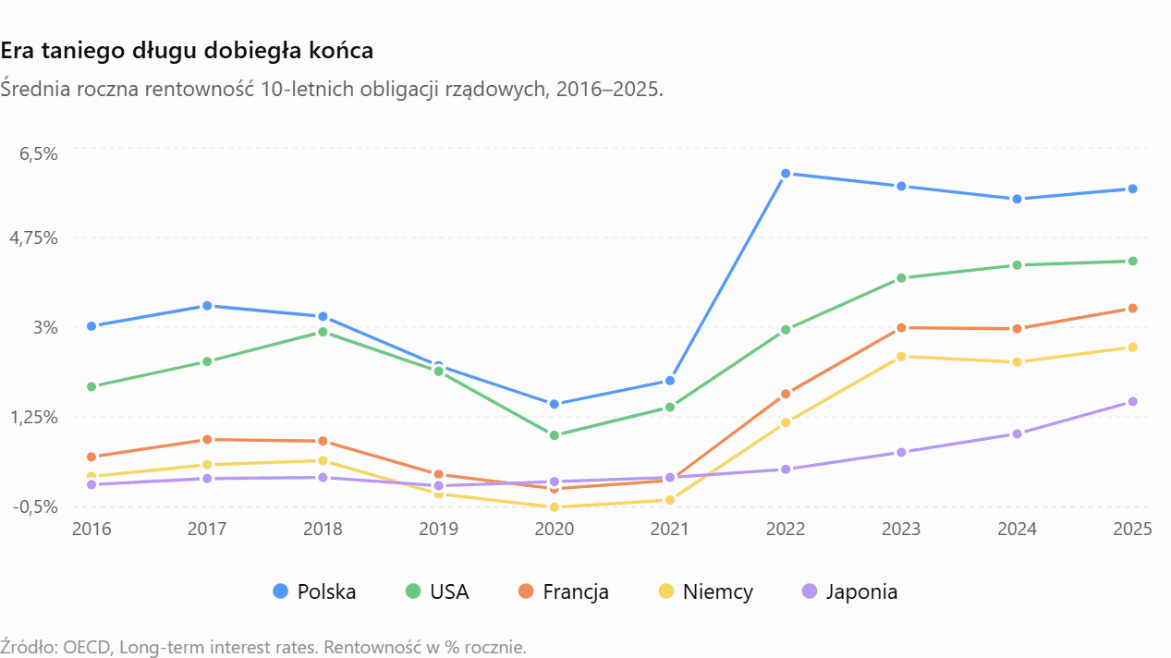
Jest jeszcze jedno ryzyko, które odróżnia obecną sytuację od poprzednich kryzysów energetycznych: państwa wchodzą w nią z coraz większym zadłużeniem i znacznie droższym kosztem jego obsługi. Według Międzynarodowego Funduszu Walutowego globalny dług publiczny wzrósł w 2025 r. do niemal 94% światowego PKB, a przy obecnej trajektorii ma osiągnąć 100% PKB już w 2029 r. Jednocześnie wydatki odsetkowe wzrosły w ciągu zaledwie czterech lat z około 2% do niemal 3% światowego PKB.
To ma ogromne znaczenie w przypadku kolejnego szoku energetycznego. W 2022 r. europejskie rządy mogły odpowiedzieć na gwałtowny wzrost cen gazu i energii poprzez dopłaty, zamrożenie cen, transfery dla gospodarstw domowych oraz wsparcie przedsiębiorstw. Powtórzenie takiej operacji byłoby dziś znacznie kosztowniejsze. Wyższe zadłużenie oznacza większą emisję obligacji, a wyższe rentowności sprawiają, że każda kolejna pożyczona kwota zwiększa przyszłe koszty obsługi długu.
Droższa energia podnosi inflację i osłabia wzrost gospodarczy. Wyższa inflacja może utrzymywać stopy procentowe i rentowności obligacji na podwyższonym poziomie. To zwiększa koszt refinansowania długu publicznego, pogarsza sytuację budżetową i może zmusić państwa do emisji kolejnych obligacji (zobacz wykres poniżej). Jeżeli inwestorzy zaczną jednocześnie kwestionować zdolność któregoś z wysoko zadłużonych państw do stabilizacji finansów publicznych, mogą zażądać jeszcze wyższej premii za ryzyko. ECB wskazuje, że taka przecena ryzyka państwowego mogłaby następnie podnieść również koszty finansowania banków i przedsiębiorstw, przenosząc problem z rynku obligacji do całej gospodarki.
W ten sposób kryzys energetyczny mógłby przestać być wyłącznie problemem cen gazu i energii elektrycznej. Mógłby stać się katalizatorem szerszego kryzysu fiskalnego i finansowego – szczególnie gdyby długotrwały wzrost cen energii zbiegł się ze słabym wzrostem gospodarczym, wysokimi potrzebami pożyczkowymi państw i rosnącymi wydatkami na obronność. MFW zwraca uwagę, że właśnie konflikt na Bliskim Wschodzie może jednocześnie zwiększać ceny energii, zaostrzać warunki finansowania i pogarszać sytuację budżetową importerów energii. Te wydarzenia mogą być katalizaotorem kryzysy porównywalnego z tym, który miał miejsce w 2008. Takie wnioski można wysnuć z najnowszego raportu OECD, w którym pojawia się prognoza nawet 15% średniego spadku na światowych rynkach akcji.
WOJNA
Do energetycznych zagrożeń jesieni i zimy 2026 r. należy dodać możliwość dalszej eskalacji działań Rosji. Nie musi ona przy tym oznaczać bezpośredniego konfliktu Rosja–NATO. Bardziej prawdopodobnym kanałem oddziaływania na europejski rynek energii są działania hybrydowe: sabotaż infrastruktury krytycznej, cyberataki, zakłócenia systemów łączności i nawigacji, incydenty na Bałtyku czy dalsze uderzenia w ukraińską infrastrukturę energetyczną.
NATO ocenia, że częstotliwość rosyjskich naruszeń przestrzeni powietrznej, cyberataków i aktów sabotażu wzrosła, a we wrześniu 2026 r. Sojusz ponownie wskazywał na nasilające się rosyjskie działania hybrydowe i konieczność ochrony m.in. sieci energetycznych oraz infrastruktury podmorskiej. Szczególnie wrażliwy byłby okres zimowy: nawet ograniczony incydent dotyczący infrastruktury energetycznej lub transportowej mógłby podnieść premię za ryzyko na europejskich rynkach gazu i energii elektrycznej.
Nie oznacza to, że taka eskalacja nastąpi — jest to scenariusz ryzyka — ale warto pamięć, że jego prawdopodobieństwo wzrasta. Rosja bowiem ma już niewiele do stracenia, a – jeśli rzeczywiście udałoby się jej rozbić jedność NATO – niezwykle wiele do zyskania.
Co z tego wynika?
Podsumowując obecne analizy, w kontekście obecnych zachowań osób zarządzających w firmach i dużych przedsiębiorstwach, warto zadać sobie pytanie, czy czekanie na rozwój wypadków, jest teraz na pewno najlepszym scenariuszem działań? Czy to, co dziś wydaje się drogie, za chwilę nie okaż się okazją. Czy to, na co oczekujemy, na pewno się ziści?
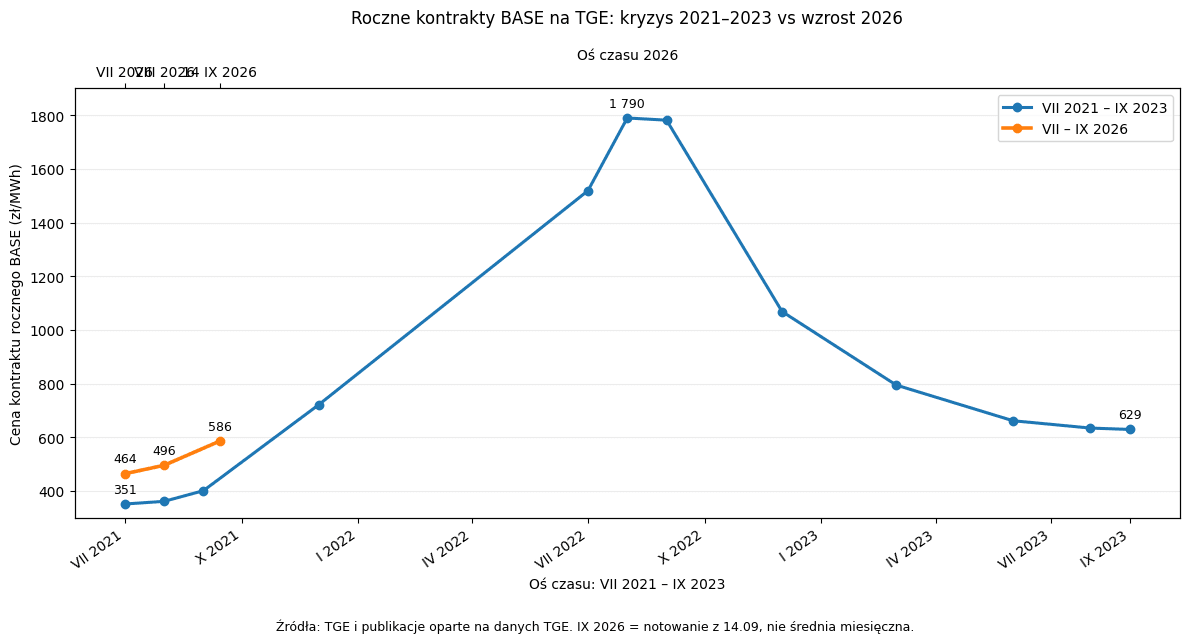
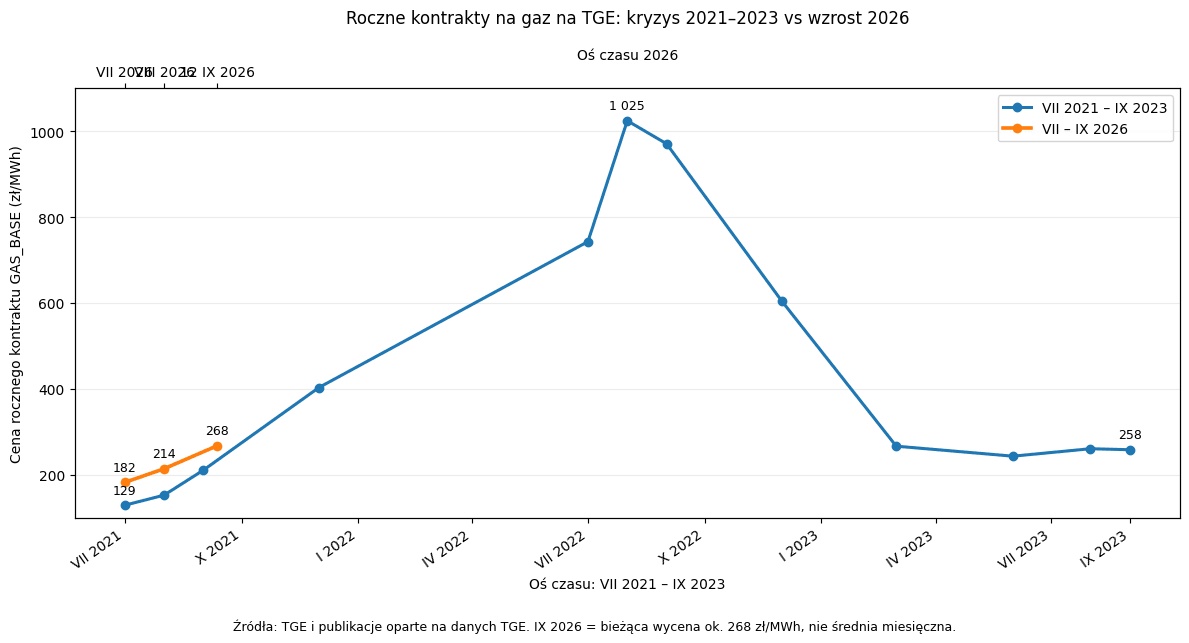
W tym kontekście warto porównać sobie obecną sytuację z analogiczną sytuacją z roku 2022, której zaczątki były już jasno widoczne na jesieni roku 2021. Gdy porównujemy te dwie sytuacje, widać, że jeśli scenariusz kryzysoway się sprawdzi (choć zgdzam się, że jego przebieg będzie inny, raczej mniej agresywny niż w roku 2022), to spektakularnie wysokie ceny mogą okazać się nie lada okazją zakupową (Zobacz dwa poniższe wykres).
W tamtym okresie też rynek z miesiąca na miesiąc wypatrywał rychłego zakończenia konfliktu wokół Nordstream 2. Z początku sytuacja wydawała się tylko przepychanką polityczną, dziś wiemy, że była jedynie przygrywką do fundamentalnej strategicznej rozgrywki Federacji Rosyjskiej. Czy obecnie nie będzie podobnie? Czy mamy pewność, że USA dążą do szybkiego zakończenia konfliktu? Nawet jeśli, czy mają w ogóle możliwości jego zakończenia? Czy Iran, za którym stoją Chiny nie będzie nieustannie posuwał się do eskalacji? Czy nad rosnącymi w siłę Huti ktokolwiek zapanuje?
Te pytania stawiają w zupełnie innym świetle obecne decyzje i potencjalne zakupy surowców energetycznych.
Pamiętajmy bowiem, że na rynku od lat są elastyczne – transzowe modele zakupu, które doskonale sprawdzają się w sytuacjach dużej zmienności i ryzyka. Warto się nad nimi zastanowić, lub – przynajmniej – przeprowadzić konsultację z jedną z profesjonalnych firm doradczych na rynku działających na rynku Polskim.
Autor: dr Michał Podniesiński